Une assurance auto se compare d’abord à partir des situations qu’elle couvre, et de celles qu’elle laisse à la charge du conducteur. En Belgique, Axa organise sa gamme autour de plusieurs niveaux, de la responsabilité civile à l’Omnium, avec des options intermédiaires qui méritent un examen séparé.
Pour un premier aperçu, la question utile n’est donc pas seulement « quelle formule est la plus complète ? », mais « quels risques correspondent à mon véhicule, à son usage et à sa valeur ? ». Les pages d’Axa présentent les garanties; les conditions contractuelles restent la référence pour les limites précises.
Lorsque vous effectuez un achat via les liens de cet article, le détaillant peut nous verser une commission. Le prix que vous payez reste le même.
La version courte
- La responsabilité civile est le socle de la gamme auto Axa, avec la responsabilité envers les tiers comme repère.
- La Mini Omnium ajoute des risques comme le vol, le bris de vitre et les intempéries: des événements précisément nommés.
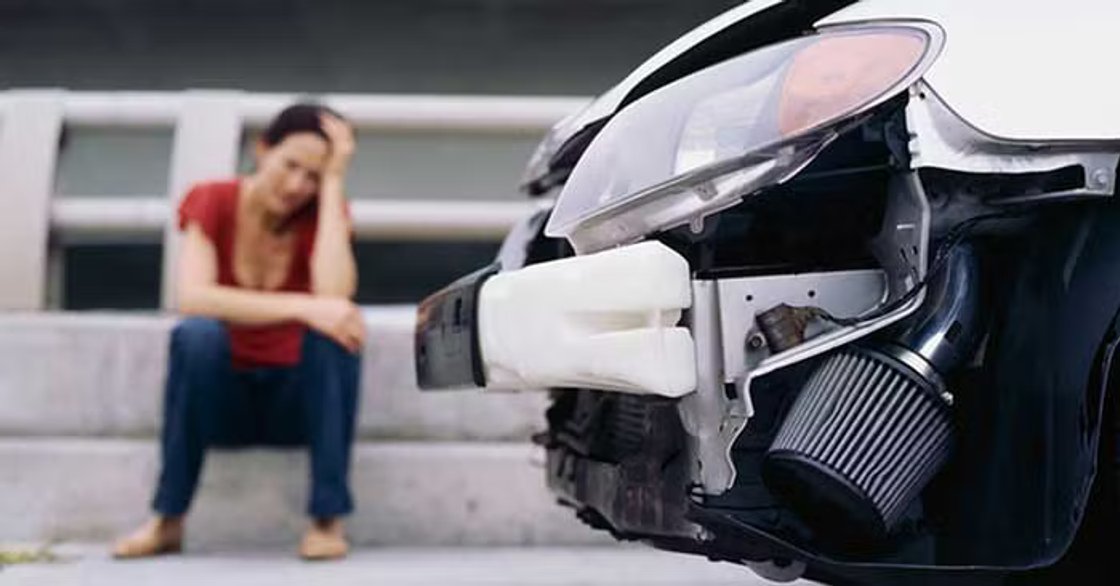
- La Mini Omnium Extra prévoit aussi une intervention pour certains dommages matériels en cas de perte totale après un accident, selon les modalités du contrat.
- L’Omnium élargit la couverture; franchises, exclusions et conditions doivent être comparées au contrat avant tout choix.
Une gamme par étapes
La structure proposée par Axa aide à passer d’une protection minimale aux garanties relatives aux dommages du véhicule assuré. La responsabilité civile auto couvre la responsabilité envers les tiers, selon les conditions applicables. C’est le point de départ logique pour comprendre les autres formules, mais elle ne doit pas être confondue avec une protection générale contre tout dommage subi par sa propre voiture.
La Mini Omnium ajoute des événements identifiés par la marque, notamment le bris de vitre, l’incendie, les forces de la nature, la collision avec un animal ainsi que le vol ou sa tentative. Notre lecture de la gamme est simple: chaque garantie répond à un scénario distinct, et la pertinence dépend du véhicule et du niveau de risque que le propriétaire souhaite couvrir. Consultez la page de la Mini Omnium pour vérifier le détail de cette formule.

La différence mise en avant pour la Mini Omnium Extra concerne les dommages matériels lorsque le véhicule est déclaré en perte totale après un accident, conformément aux modalités du contrat. Cette formule peut intéresser les conducteurs qui cherchent une étape au-dessus de la Mini Omnium sans conclure automatiquement que chaque sinistre sera pris en charge. Le terme « perte totale » et ses critères doivent être lus dans les documents contractuels.
Enfin, l’Omnium représente l’option la plus étendue dans cette progression. Pour savoir si elle convient, il faut mettre en regard la valeur du véhicule, son âge, son mode de financement et le montant de franchise applicable. Axa permet aussi de parcourir son offre auto et de lancer une demande de calcul en ligne, mais le résultat individuel dépend des informations communiquées.
Lire les garanties
Une comparaison sérieuse se fait garantie par garantie, et pas uniquement en opposant des noms de formules. Les informations de présentation signalent les grandes différences, tandis que le contrat fixe la portée réelle de chaque protection. Avant de choisir, nous conseillons de noter les questions qui changent concrètement la décision:
- Le dommage concerne-t-il votre propre voiture, un tiers, ou les deux ?
- Quels événements sont explicitement inclus, et lesquels figurent parmi les exclusions ?
- Une franchise s’applique-t-elle, et varie-t-elle selon le type de sinistre ?
- Quelles pièces ou démarches faut-il fournir pour déclarer un sinistre ?

Pour transformer ces questions en comparaison concrète, commencez par ouvrir les détails de la responsabilité civile et de la Mini Omnium. Ensuite, examinez la Mini Omnium Extra si la protection liée à la perte totale est pertinente pour votre situation, puis confrontez-la à l’Omnium. Ces liens mènent aux rubriques correspondantes sur le site belge d’Axa.
Un autre repère est la durée pendant laquelle vous comptez garder la voiture. La valeur de remplacement, le kilométrage, le stationnement habituel et le recours à un prêt ou à un leasing peuvent modifier l’intérêt d’une couverture plus large. Il s’agit d’un cadre de réflexion, pas d’une promesse sur l’acceptation ou l’indemnisation d’un dossier.
À qui cela parle
Cette organisation par niveaux peut aider les conducteurs qui veulent distinguer clairement la protection des tiers des garanties portant sur leur propre véhicule. Elle offre un chemin de lecture lisible: identifier d’abord le minimum nécessaire, puis décider si les risques complémentaires justifient une formule plus large. C’est plus utile qu’un choix fondé seulement sur l’intitulé d’une formule.
La page en ligne convient aussi à ceux qui souhaitent préparer une demande de calcul avant de parler à un intermédiaire. Pour une voiture récente ou financée, on peut examiner l’Omnium et ses franchises; pour un véhicule dont la valeur a diminué, la Mini Omnium peut constituer un compromis à évaluer. Dans chaque cas, la comparaison doit tenir compte des conditions proposées au conducteur, pas uniquement du résumé général de la marque.
Les points forts du parcours
- Progression lisible entre responsabilité civile, garanties intermédiaires et Omnium.
- La Mini Omnium énumère des événements concrets, dont le vol et les forces de la nature.
- La Mini Omnium Extra se distingue par une garantie liée à la perte totale après accident.
Les limites à garder en tête
- Les résumés ne remplacent pas les exclusions et franchises du contrat.
- Le niveau adapté dépend de la voiture, de son usage et du profil assuré.
- Le calcul en ligne ne permet pas, à lui seul, de conclure sur le coût final ou l’indemnisation d’un sinistre.
En somme
Axa propose une gamme qui se comprend par l’élargissement progressif des risques couverts, avec un intérêt particulier dans la distinction entre Mini Omnium et Mini Omnium Extra. Pour un premier lecteur, le bon réflexe consiste à partir des scénarios de sinistre qui comptent pour son véhicule, puis à vérifier franchises et exclusions avant de demander une offre.
La limite est celle de toute présentation synthétique: elle ne permet pas de déterminer la protection exacte sans lire les conditions et l’offre individuelle. Pour comparer les niveaux directement auprès de la marque, consultez les garanties auto Axa.